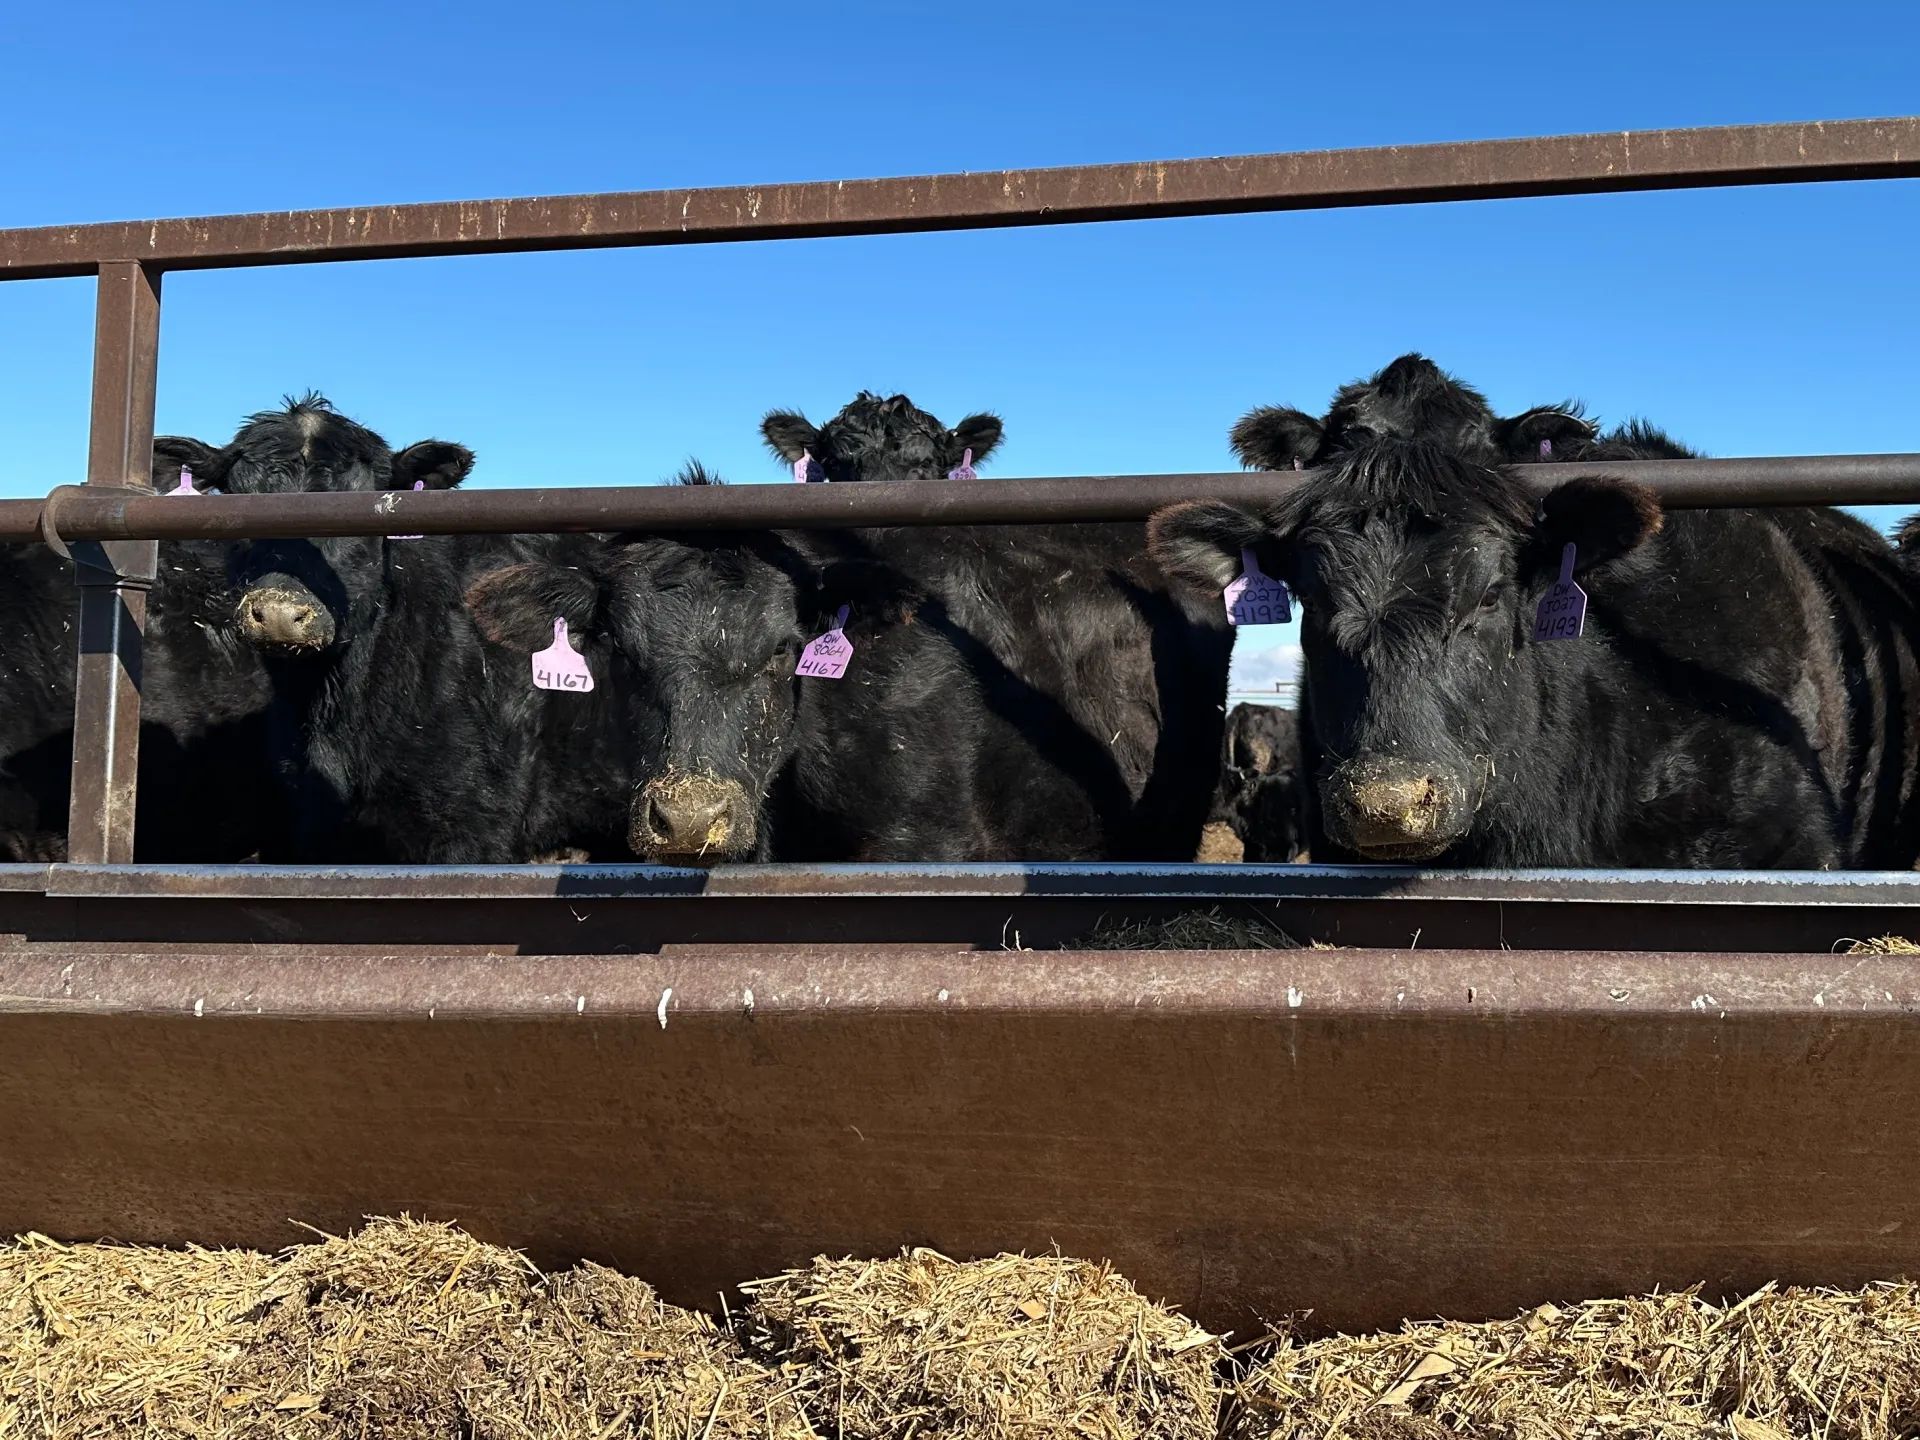
Priserna på nötkött stiger i höjden i Kina. Tvärs över Stilla havet i USA klagar boskapsbönder över att deras företag blir allt mer ohållbara. Och i Indien minskar fjäderfäuppfödarna sina produktionsmål eftersom de inte har råd med foder.
Mer än 90 procent av världens befolkning äter kött i en eller annan form — och en hotande köttkris hotar att påverka vad de köper på marknaden, vad de lagar hemma och vad som serveras på bordet.
Kärnan i detta är en kedja av beslut och osäkerheter som konsumenterna sällan ser. En ko måste födas upp i flera år innan den kan bli nötkött. Kycklingar behöver foder, mycket av det knutet till den globala spannmåls- och sojabönsmarknaden. Jordbrukare behöver mark, vatten och väderförhållanden som gör att de kan hålla djuren vid liv och produktiva.
När någon länk i denna kedja störs uppstår en spiralkris.
Så vad sätter pressen på köttproduktionen, och vad betyder det för miljarder människor runt om i världen?
Sjunkande boskapsbestånd i Brasilien, USA och Kina
Brasilien, USA och Kina är världens tre största nötköttsproducenter som tillsammans levererar mer än hälften av världens nötkött. Men deras boskapsbesättningar krymper samtidigt.
Enligt en uppskattning i mars från US Department of Agriculture (USDA) uppskattas Brasiliens totala besättning i år till 177,4 miljoner nötkreatur – en minskning med nästan 8 procent från 192,5 miljoner 2024.
I USA är antalet boskap på en historisk låg nivå.
USDA räknade 86,2 miljoner nötkreatur och kalvar på gårdar den 1 januari 2026. Antalet nötkor – honorna som behövs för att producera framtida kalvar – var 27,6 miljoner, en minskning med 1 procent från ett år tidigare. Kalvskörden 2025 minskade också med 2 procent.
I Kina uppskattade USDA ett antal nötkreatur på 94 miljoner i januari 2026, en minskning med 14 procent från 105 miljoner i januari 2024.
I alla tre fallen beräknas nötköttsproduktionen också vara nere 2026.
USDA förutspår en minskning med 2 procent i Brasiliens nötköttsproduktion och en minskning av exporten med 5 procent. När det gäller USA kommer nötköttsproduktionen 2026 sannolikt att vara 4 procent lägre än förra året. Kinas totala utbud av nötkött i år beräknas bli 12 procent lägre än 2024.
Nedgången i den inhemska produktionen, tillsammans med krympande leveranser som kan importeras, har fått priserna att skjuta i höjden i Kina – världens största konsument och importör av nötkött.
Vad driver ner boskapsbesättningar och nötköttsproduktion?
Orsakerna är många och de varierar från land till land.
Brasilien räknar Kina och EU som två stora marknader för sin nötköttsexport. Men båda har infört importrestriktioner som har avskräckt brasilianska nötköttstillverkare. Det är delvis ansvarigt för landets minskade antal nötkreatur, enligt en analys av Augusto Neto på S&P Global, marknadsunderrättelseföretaget.
Dessutom befinner sig Brasilien för närvarande i en så kallad nötkreaturscykel – när uppfödare minskar slakten av djur och istället försöker bevara sina kvinnliga bestånd för att hjälpa till att återuppbygga sin besättning – enligt USDA.
I USA har torkan drabbat 60 procent av landets boskapsuppfödningsområde, enligt en rapport från Sampad Nandy från S&P Global. När betesarealerna minskar har foderkostnaderna stigit.
Tre stora organisationer, som representerar uppfödare i delstaterna Texas, Oklahoma och Kansas, gjorde ett gemensamt uttalande denna vecka där de hävdade att Immigration and Customs Enforcement (ICE) räder stör deras redan ansträngda verksamhet. Köttindustrin är starkt beroende av invandrade arbetare.
Om nötköttspriserna stiger, borde inte uppfödare vilja producera mer nötkött?
I teorin, ja. Men i praktiken innebär höga priser inte automatiskt att fler nötkreatur snabbt kan produceras.
Boskapsproduktionen begränsas av biologiska utbudscykler, säger Kenneth Foster, professor i jordbruksekonomi vid Purdue University, till Bladet. Det kan ta ett par år för en producent som får en signal från marknaden att utöka produktionen och faktiskt se de resulterande djuren komma in i nötköttsförsörjningen. Det snabbaste sättet att återuppbygga en besättning är att behålla kvinnliga nötkreatur som annars skulle ha sålts och använda dem för avel. Det är vad Brasilien nu gör.
Men det skapar en svår ekonomisk kalkyl. En producent kan sälja ett djur idag till ett högt pris, eller behålla det för avel och vänta på nästa generation. Det innebär att bära kostnaderna och riskerna med att hålla djuret i väntan på att det ska föröka sig.
Resultatet är en marknad där stark efterfrågan och begränsat utbud kan bestå även när priserna redan är höga.
USDA förväntar sig att boskapsbesättningen ska börja återuppbyggas i USA, men processen är gradvis.
Fallen i USA och Brasilien illustrerar ett av de centrala problemen som köttproduktion står inför: ibland är begränsningen inte teknik, mark eller pengar.
Det är dags.
Europas övergång från nötkött till fjäderfä
Samtidigt ger Europa en annan bild. Kontinenten bevittnar en strukturell förändring av vad konsumenterna äter.
EU producerade cirka 42,7 miljoner ton kött 2025. Men EU:s köttproduktion förväntas minska med cirka 3 procent mellan 2025 och 2035, med nötköttsproduktionen som beräknas minska med 10 procent och griskött med 7 procent. Fjäderfä är undantaget: produktionen beräknas öka med 5 procent.
Denna förändring är också synlig i konsumtionen.
Konsumtionen av EU:s nötkött och griskött förväntas minska fram till 2035, medan konsumtionen av fjäderfä förväntas öka med 9 procent.
Nötkött och fläsk kräver längre produktionscykler och står inför olika ekonomiska och miljömässiga påfrestningar. Fjäderfä kan däremot reagera mycket snabbare på förändringar i efterfrågan eftersom kycklingar når marknadsvikten inom veckor snarare än år.
Den skillnaden blir allt viktigare. OECD-FAO Agricultural Outlook förväntar sig att fjäderfä kommer att vara den snabbast växande stora köttkategorin globalt under det kommande decenniet, med hjälp av dess relativt låga kostnad och korta produktionscykel.
Europa håller därför på att bli ett exempel på hur ett köttsystem kan anpassa sig utan att bara producera mer av allt. Vissa former av kött blir svårare eller dyrare att producera, medan andra expanderar för att fylla en del av utrymmet.
Fjäderfä har också problem – som Indien visar
Ändå står fjäderfäindustrin inför sina egna utmaningar, med Indien som exempel.
I juni tillkännagav en stor del av Indiens fjäderfäindustri planer på att minska produktionen med 25 procent efter att priserna på sojamjöl steg med mer än 40 procent på en månad.
Beslutet tillkännagavs av All India Poultry Breeders’ Association efter att producenterna stod inför kraftigt högre foderkostnader och en säsongsmässig nedgång i efterfrågan. Producenterna började också avliva förälderuppfödarbestånd – fåglar som behövs för att producera framtida generationer fjäderfä.
Sojamjöl är en viktig proteinkälla i djurfoder. När priset stiger kraftigt står fjäderfäproducenterna inför ett val: absorbera högre kostnader, höja priserna eller minska antalet fåglar de producerar.
I Indiens fall valde producenterna att minska produktionen.
Konsekvenserna sträckte sig utanför enskilda gårdar. Nyhetsbyrån Reuters rapporterade i maj att priserna på indiska sojamjöl hade stigit 41 procent på en månad till den högsta fyraårsperioden på 66 000 rupier (687,5 USD) per ton. Indien avbröt därefter 25 000 ton sojamjölexportkontrakt och började vända sig till import av sojabönor från afrikanska länder.
Takeaway: en chock i en del av jordbrukssystemet kan gå snabbt genom köttförsörjningskedjan globalt.
När bönder försöker skydda sin försörjning och familjer försöker hålla maten på bordet, förändrar klimatet, stigande priser, förändrade kostpreferenser och växande handelshinder omformar tillsammans framtiden för kött – och vad vi äter.