Frankrikes lånekostnader har ökat mitt i den värsta sociala oroligheten i landet på decennier.
Räntorna på franska obligationer har stigit till sina högsta nivåer på nästan ett kvarts sekel eftersom investerare kräver högre avkastning för att ta på sig statsskulder. Ökningen återspeglar en växande övertygelse på obligationsmarknaderna om att utlåning till Frankrike blir ett allt mer riskabelt förslag.
Rekommenderade berättelser
lista med 4 artiklarslutet av listan
Medan Frankrike brottas med en ökande klyfta mellan offentliga utgifter och intäkter, är landets fragmenterade politiska landskap bittert splittrat om hur man ska täppa till hålet.
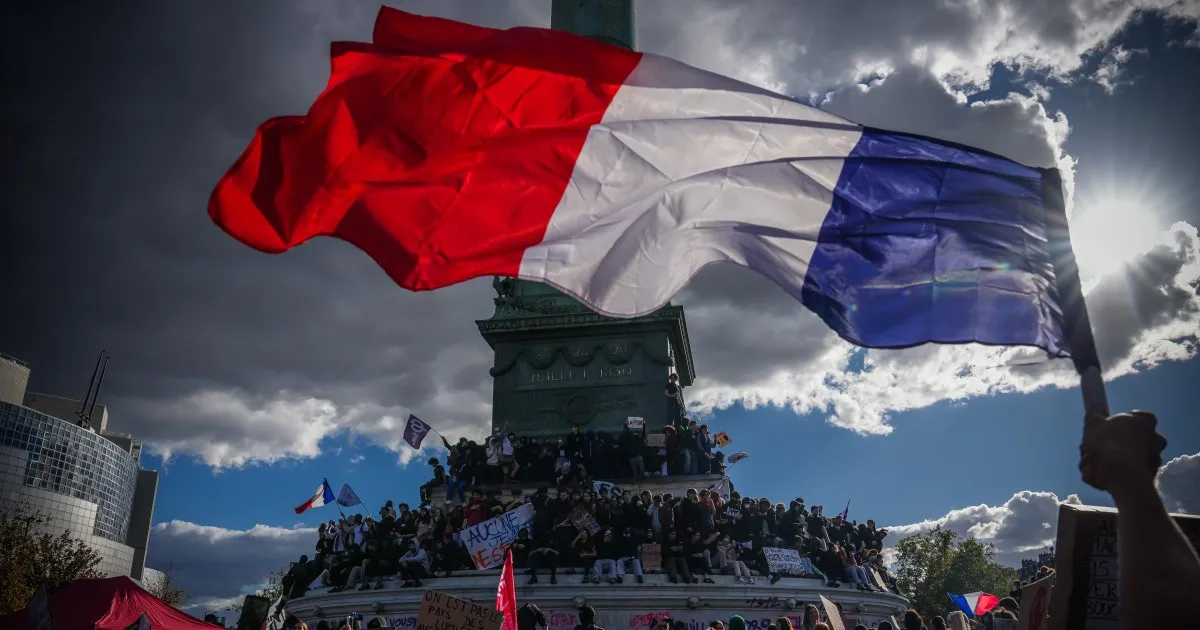
Under tiden har hundratusentals demonstranter, av vilka några har deltagit i upplopp och plundring, gått ut på gatorna för att motsätta sig föreslagna budgetnedskärningar och kräva större utgifter för levnadskostnader och offentliga tjänster som utbildning.
Frankrikes statsskuld är nu på den högsta nivån sedan de omedelbara efterdyningarna av andra världskriget, närmar sig 120 procent av bruttonationalprodukten (BNP).
Hur fungerar obligationer och varför stiger Frankrikes lånekostnader?
Obligationer är en typ av lån till en regering eller ett företag. Länder lånar rutinmässigt från obligationsmarknaderna för att tillåta utgifter som inte täcks av skatteintäkter.
I utbyte mot att köpa en obligation får en investerare regelbundna räntebetalningar plus den ursprungliga lånade summan vid ett fastställt datum i framtiden. Dessa obligationer kan handlas på obligationsmarknaden till andra investerare under tiden.
Obligationspriserna påverkas bland annat av räntor, inflation och förtroende för emittentens förmåga att betala tillbaka lånet.
När obligationspriserna stiger faller obligationsräntorna och vice versa.
Frankrikes 10-åriga obligationsränta har stigit med mer än 130 punkter sedan juni och toppat 4,9 procent.
Frankrikes lånekostnader ligger nu på de högsta nivåerna sedan 2002, och sväljer en växande andel av skatteintäkterna som annars skulle kunna riktas mot viktiga tjänster som utbildning och sjukvård.
Även om Frankrikes skuldnivåer är relativt höga, är det belopp som ett land är skyldigt bara en faktor för investerare som prissätter risken med sina obligationer.
Marknadens förtroende för ett lands förmåga att uppfylla sina åtaganden formas av en rad faktorer, inklusive ekonomins styrka, storleken på dess utlandsskuld kontra inhemsk skuld och det politiska systemets förmåga att styra effektivt.
”Hållbarheten av statsskulder bestäms sällan av dess absoluta nivå enbart,” sa Victor Lequillerier, ordförande för BSI Economics, en tankesmedja i Paris, till Bladet.
”Det beror mycket mer på dess bana, struktur och bredare ekonomiska och finansiella sammanhang.”
I Frankrikes fall är förlamningen av landets politiska system en viktig drivkraft för oro på obligationsmarknaderna för närvarande.
I den splittrade nationalförsamlingen är Frankrikes premiärminister Ssbastien Lecornu, som utsågs av president Emmanuel Macron under landets semipresidentsystem, fast i en lagstiftande kamp för att anta en budget för nästa år som inkluderar 54 miljarder euro (61 miljarder dollar) i besparingar.
Marine Le Pen från högerextrema National Rally och Jean-Luc Melenchon från vänsterextrema France Unbowed, de två ledande kandidaterna i nästa års presidentval, är emot Lecornus förslag, även om regeringen skulle kunna åberopa en konstitutionell klausul för att kringgå parlamentet om det anses nödvändigt.
Antonio Fatas, en professor i ekonomi vid INSEAD i Fontainebleau, Frankrike, sa till Bladet: ”Är de franska siffrorna mycket sämre än andra länder? Nej, men marginellt är de sämre, och den verkliga svårigheten här är att den politiska situationen är sådan att den nuvarande regeringen inte har en lätt väg att sätta ihop en budget som är vettig ur skuldhållbarhetssynpunkt.”
Han tillade: ”Det är det som gör Frankrike till ett speciellt fall nu, det är därför marknaderna är mycket oroliga över vad Frankrike går igenom och varför du ser mycket av bruset.”
Hur är läget för Frankrikes finanser?
Frankrikes statsskuld, på cirka 3,6 biljoner euro (4 biljoner dollar), motsvarar 119 procent av BNP, upp från 98 procent 2019, året innan covid-19-pandemin började.
Av större oro för marknaderna än den totala skulden är Frankrikes svällande underskott, som förväntas nå 5,4 procent av BNP 2026 – långt över EU-genomsnittet på bara mer än 3 procent. Detta är det belopp med vilket en regerings utgifter överstiger dess inkomst.
Frankrike, som har en stark tradition av vänsterpolitik och aktivism, har länge haft en av de största offentliga sektorerna i den utvecklade världen.
Offentliga utgifter motsvarar cirka 57 procent av BNP, näst efter Finland bland OECD-länderna.
Allmänna pensioner utgör en särskilt stor andel av utgifterna och uppgår till 14 procent av BNP, en siffra som sannolikt kommer att stiga när befolkningen i arbetsför ålder minskar under de kommande decennierna.
”Ironiskt nog har president Macron länge diskuterat de reformer som behövs för att förbättra de finanspolitiska utsikterna och undvika att locka till sig irritation hos obligationsinvesterare,” sa Alex Dryden, makroekonom vid Centre for Sustainable Finance vid SOAS University of London, till Bladet.
”Från 2017 och framåt har Macron talat om behovet av pensionsreformer för att lätta på den finanspolitiska bördan, men detta är en blixtstång politisk fråga i Frankrike och försök till reformer har avstannat vid flera tillfällen.”
”Att ta itu med den här frågan skulle lösa mycket av Frankrikes finanspolitiska börda, men det är mycket lättare sagt än gjort,” tillade Dryden.
Medan Frankrike tar ut några av de högsta skatterna i något land för att stödja sin betydande välfärdsstat, ökade dess budgetunderskott avsevärt under pandemin och har hållit sig över den senaste historiska trenden sedan dess.
Att förvärra underskottet har varit en långvarig trend av anemisk tillväxt, som fick den franska ekonomin att växa med bara 59 procent av OECD-genomsnittet från 2000 till 2025.
BNP förväntas växa med bara 0,4 procent i år, efter en ökning med 0,9 procent 2025.
Lequillerier från BSI Economics sa att den franska regeringen har ägnat år åt att undvika den typ av budgetreformer som minskade underskotten hos kraftigt skuldsatta kollegor som Italien, Spanien och Portugal.
”Under perioden efter pandemin lyckades de flesta europeiska ekonomier normalisera sina finanspolitiska lägen och föra underskotten närmare hållbara nivåer. Frankrike misslyckades dock med det, med tillväxten i de offentliga utgifterna som ständigt överväldigade inkomstdynamiken”, sa Lequillerier.
Lequillerier sa att investerarnas tolerans för regeringens bristande finanspolitiska återhållsamhet äntligen har tagit slut.
”Korrigeringen blir allt mer smärtsam och Frankrike riskerar att isolera sig inom euroområdet som dess främsta finanspolitiska underpresterande”, sade han.
Varför är Frankrike under mer press än länder med högre skuldnivåer?
Även om den är relativt hög är Frankrikes skuld lägre än i flera andra ekonomier, inklusive USA, Japan och Italien.
Men i vart och ett av dessa fall finns det specifika omständigheter som minskar riskerna.
USA är bättre positionerat än sina kollegor för att hantera massiva skuldnivåer på grund av den amerikanska dollarns status som världens primära reservvaluta, vilket gör att den kan låna pengar relativt billigt och i större belopp.
Japan har kunnat upprätthålla en skuld-till-BNP-kvot på mer än 200 procent eftersom det mesta av dess skulder innehas av inhemska institutioner, vilket skyddar den från kapitalflykt. Monetära myndigheter har också hållit räntorna på ultralåga nivåer.
Italiens skuldkvot på 140 procent är högre än Frankrikes, men har också ett mindre budgetunderskott motsvarande cirka 3 procent av BNP.
”Den totala skuldbördan som en regering kan stödja beror på en hel del saker och varierar mellan länderna,” sa Andrew Kenningham, Europachef på Capital Economics, till Bladet.
”Till exempel kommer investerare att bli mer oroliga om landets ekonomi bara växer långsamt, eller inte alls, och om det offentliga underskottet är mycket högt, vilket – allt annat lika – innebär att skuldkvoten kommer att tendera att stiga. Och den skuldbörda ett land kan stödja beror också på vem som vill köpa det landets skuld”, sa Kenningham.
Frankrike är också under press, delvis eftersom det finns fler alternativ på obligationsmarknaden för investerare att titta på än tidigare, sa Lequillerier på BSI Economics.
”Tyskland har nu större underskott och emitterar betydligt mer skulder, medan Italien och Spanien har stärkt båda sina finanspolitiska positioner”, sa han.
”Frankrike står därför inför mycket hårdare konkurrens om internationellt kapital på den eurodenominerade statsobligationsmarknaden.”
Är Frankrike på väg mot en skuldkris?
Även om Frankrikes finanser är långt ifrån oräddbara, desto längre tid det tar för regeringen att dra åt bältet, desto större är riskerna för en fullskalig skuldkris, säger ekonomer.
”Vad är sannolikheten för att Frankrike går in i en skuldkris? Tillräckligt för att det borde oroa oss”, sa INSEADs Fatas. ”Som ekonom kan jag säga att siffrorna inte är så dåliga.”
”Vi kan hitta en budget som skulle sätta Frankrike i en mer hållbar position, men som kräver vissa kompromisser, och det kräver vissa politiska val, mycket, mycket svåra att göra i den nuvarande miljön,” sade han.
Lequillerier från BSI Economics sa att även om ett franskt fallissemang inte är en realistisk möjlighet, skulle landet drabbas av en ”djup förlust av ekonomisk trovärdighet” om det var tvunget att söka hjälp från en institution som Europeiska centralbanken eller IMF.
”Detta är inte det centrala scenariot idag,” sa han. ”Ändå, ju längre finanspolitisk justering försenas, desto mindre avlägsna blir ett sådant resultat.”